در هجدهمین جلسه کمیسیون بهبود محیط کسبوکار اتاق بازرگانی اصفهان مطرح شد
سامانههای بیشتر و گرههای تازه برای کسبوکارها
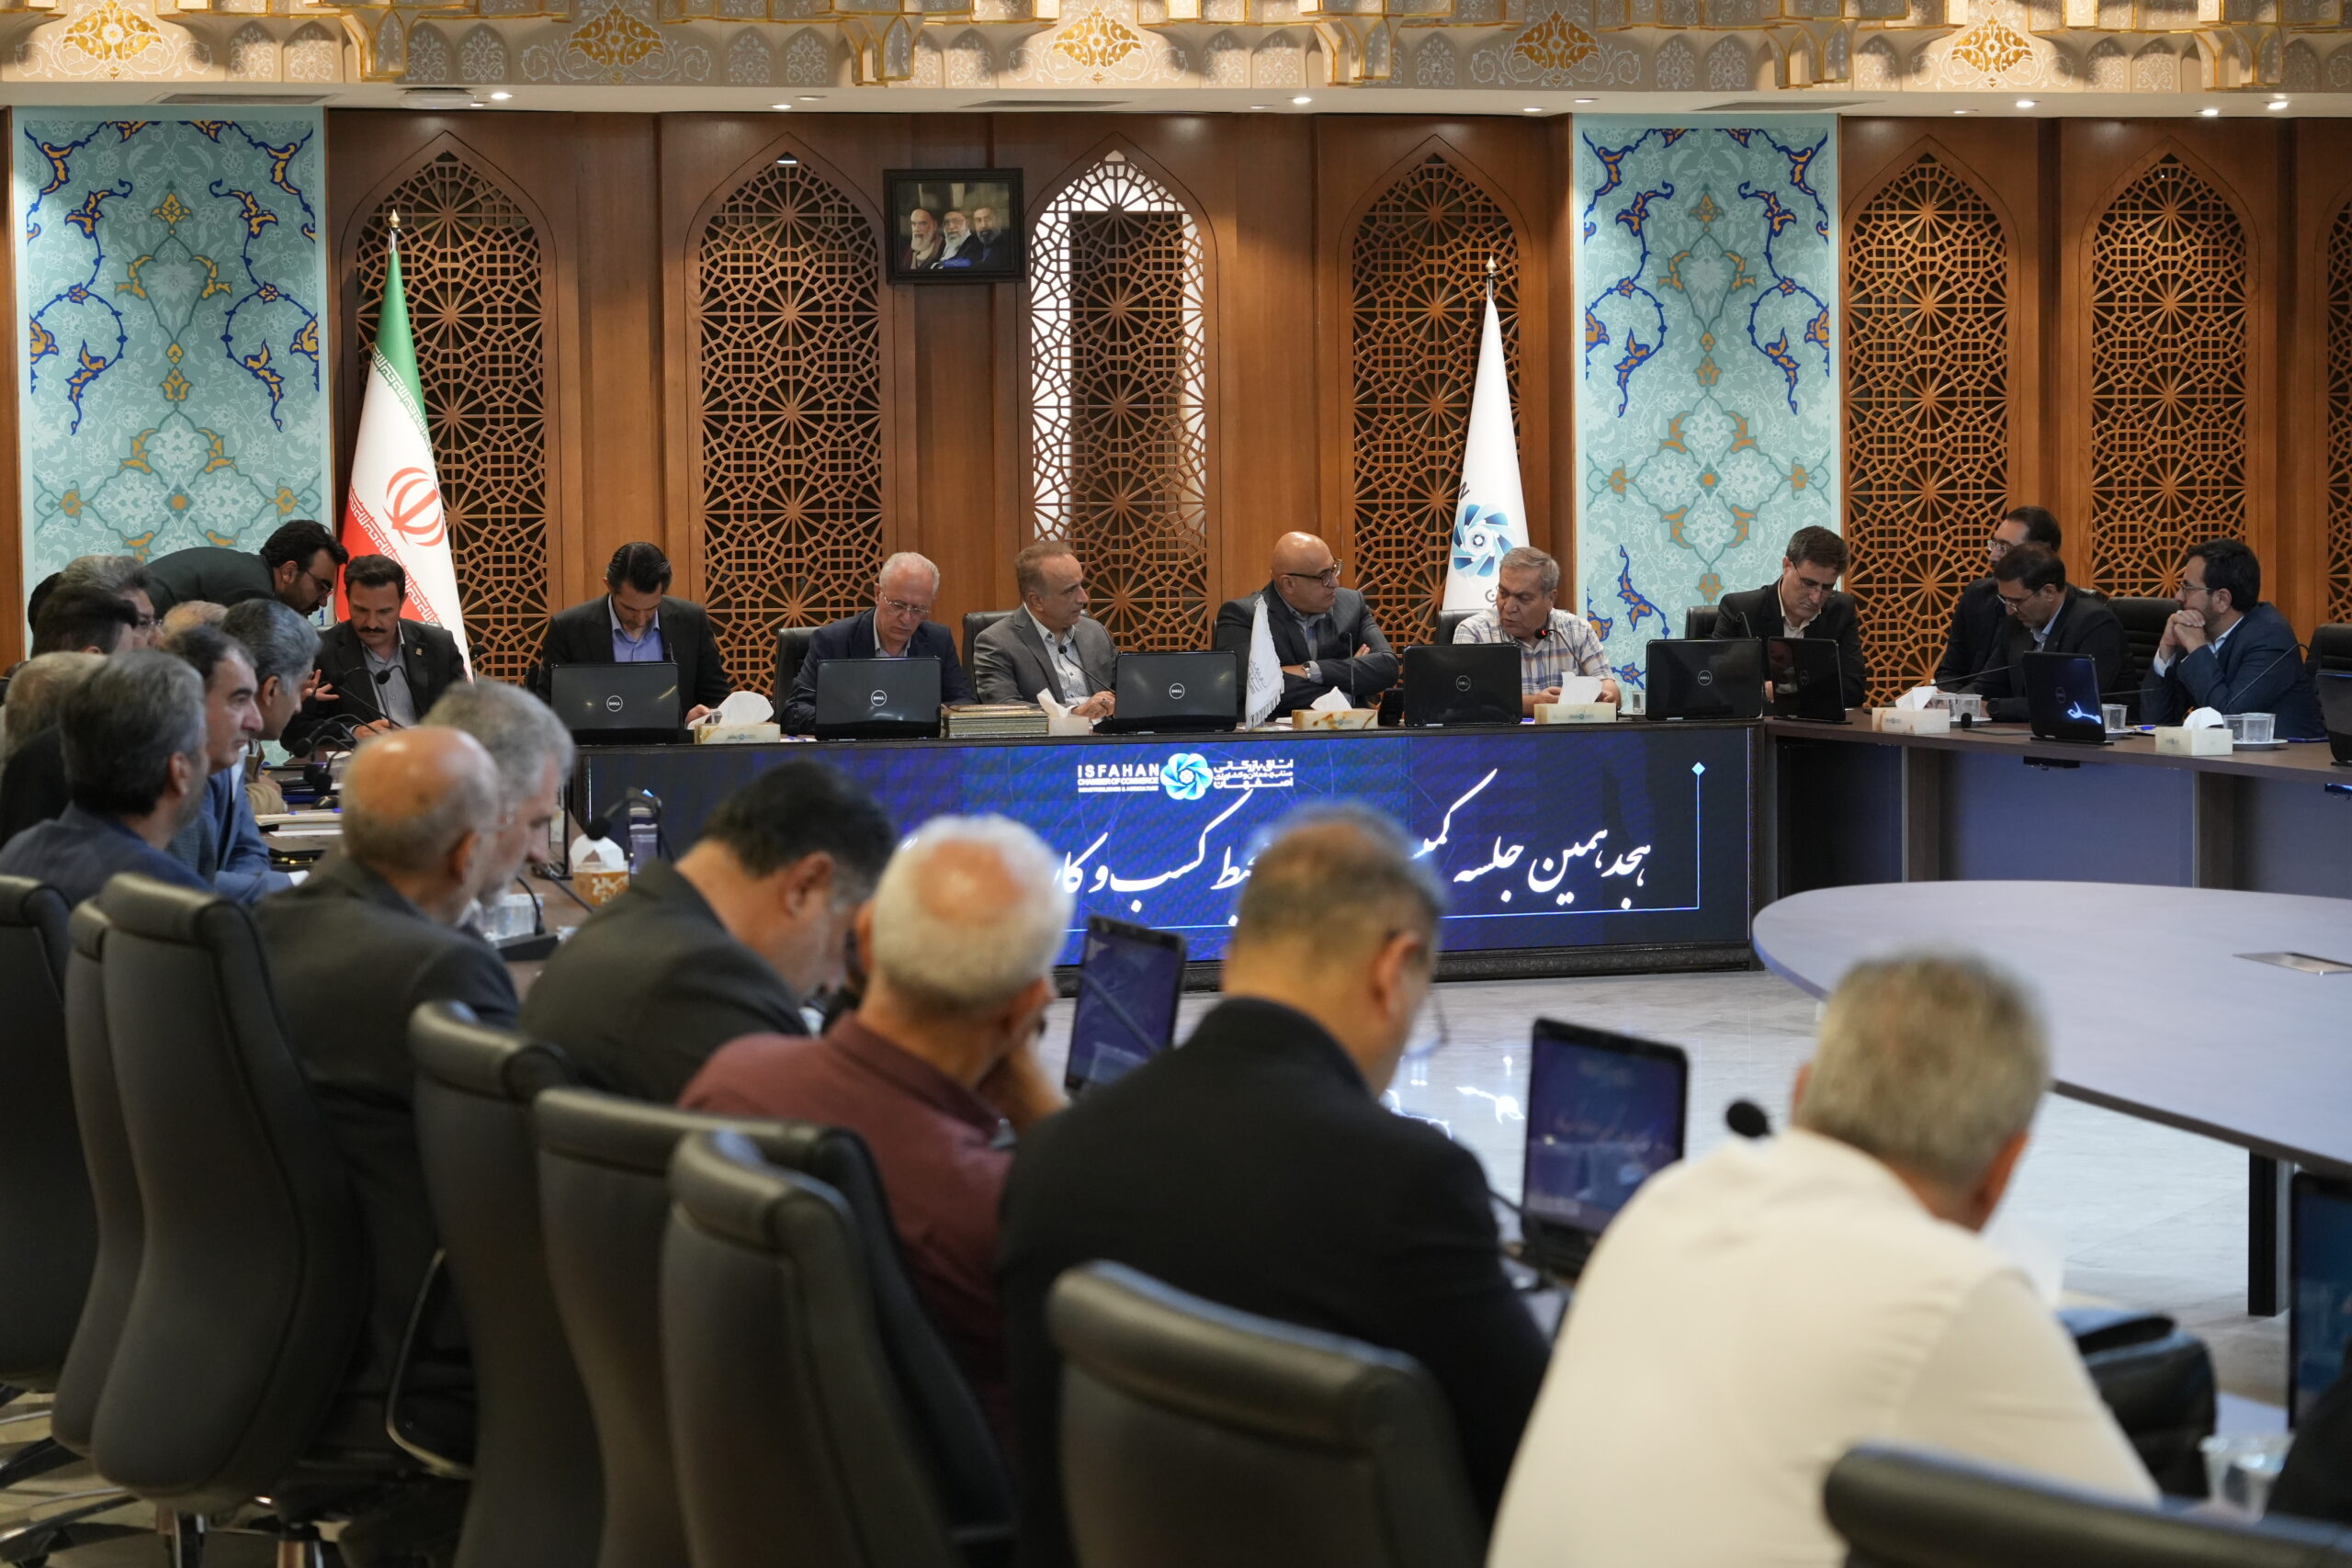


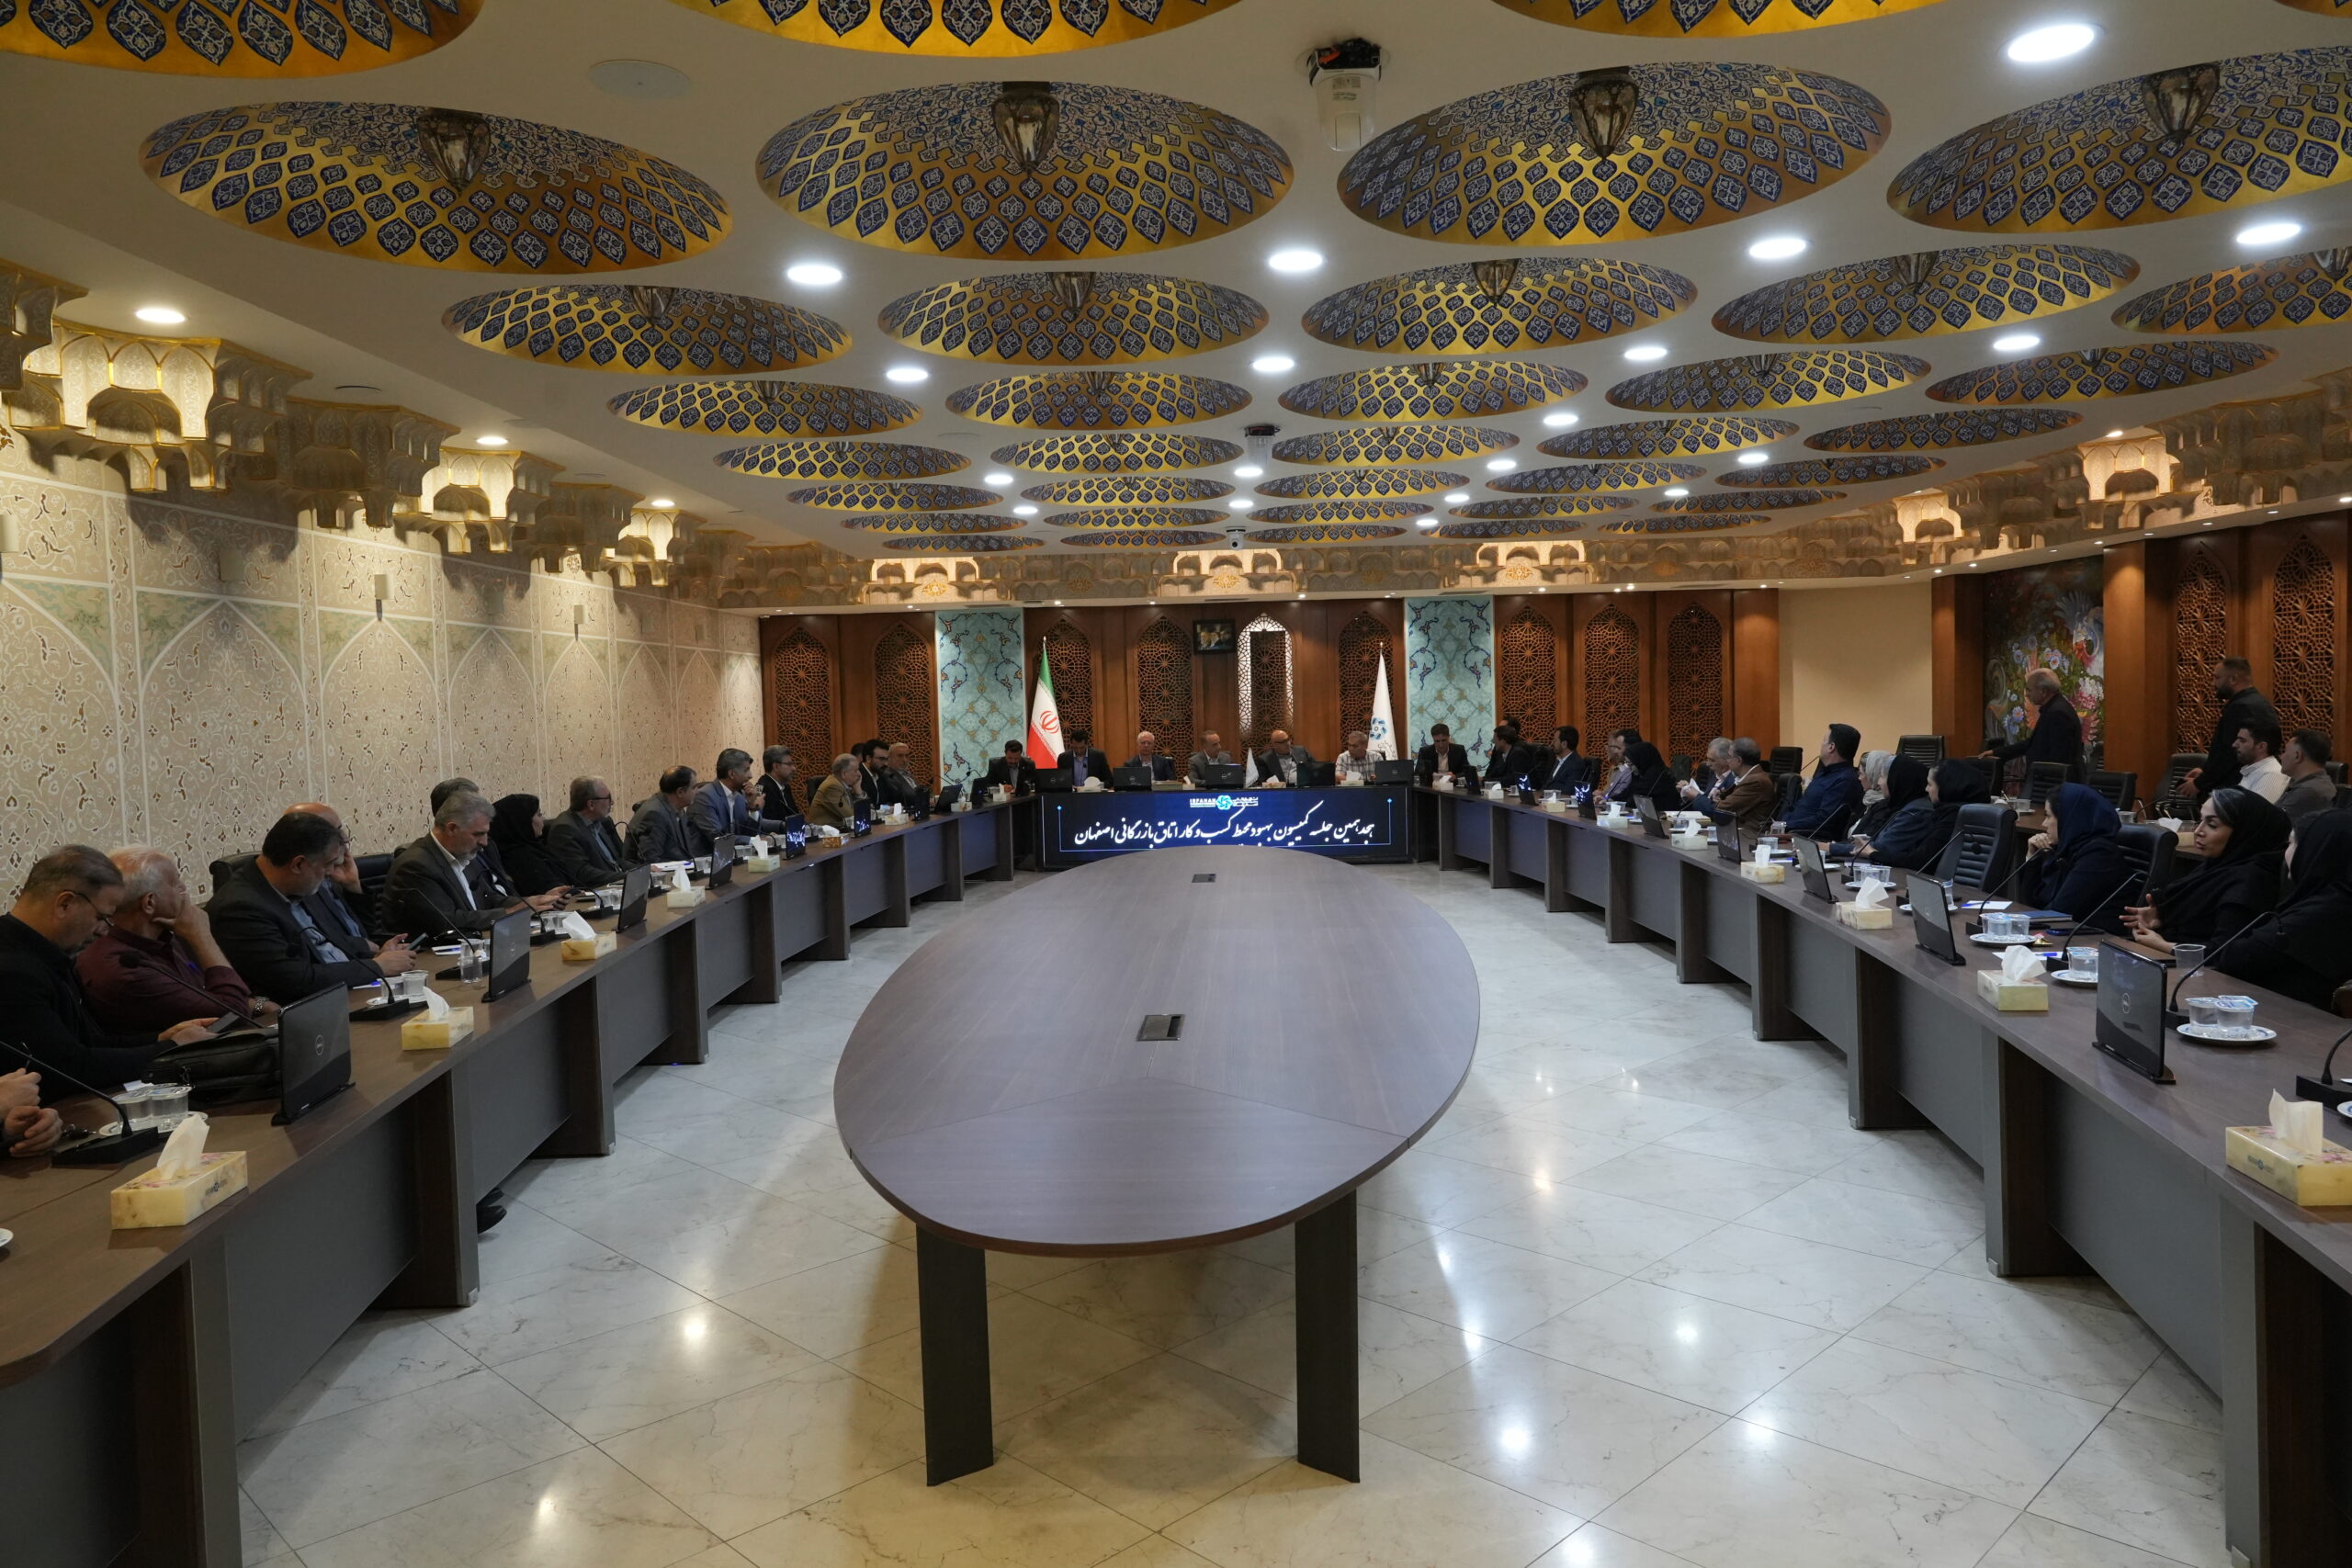

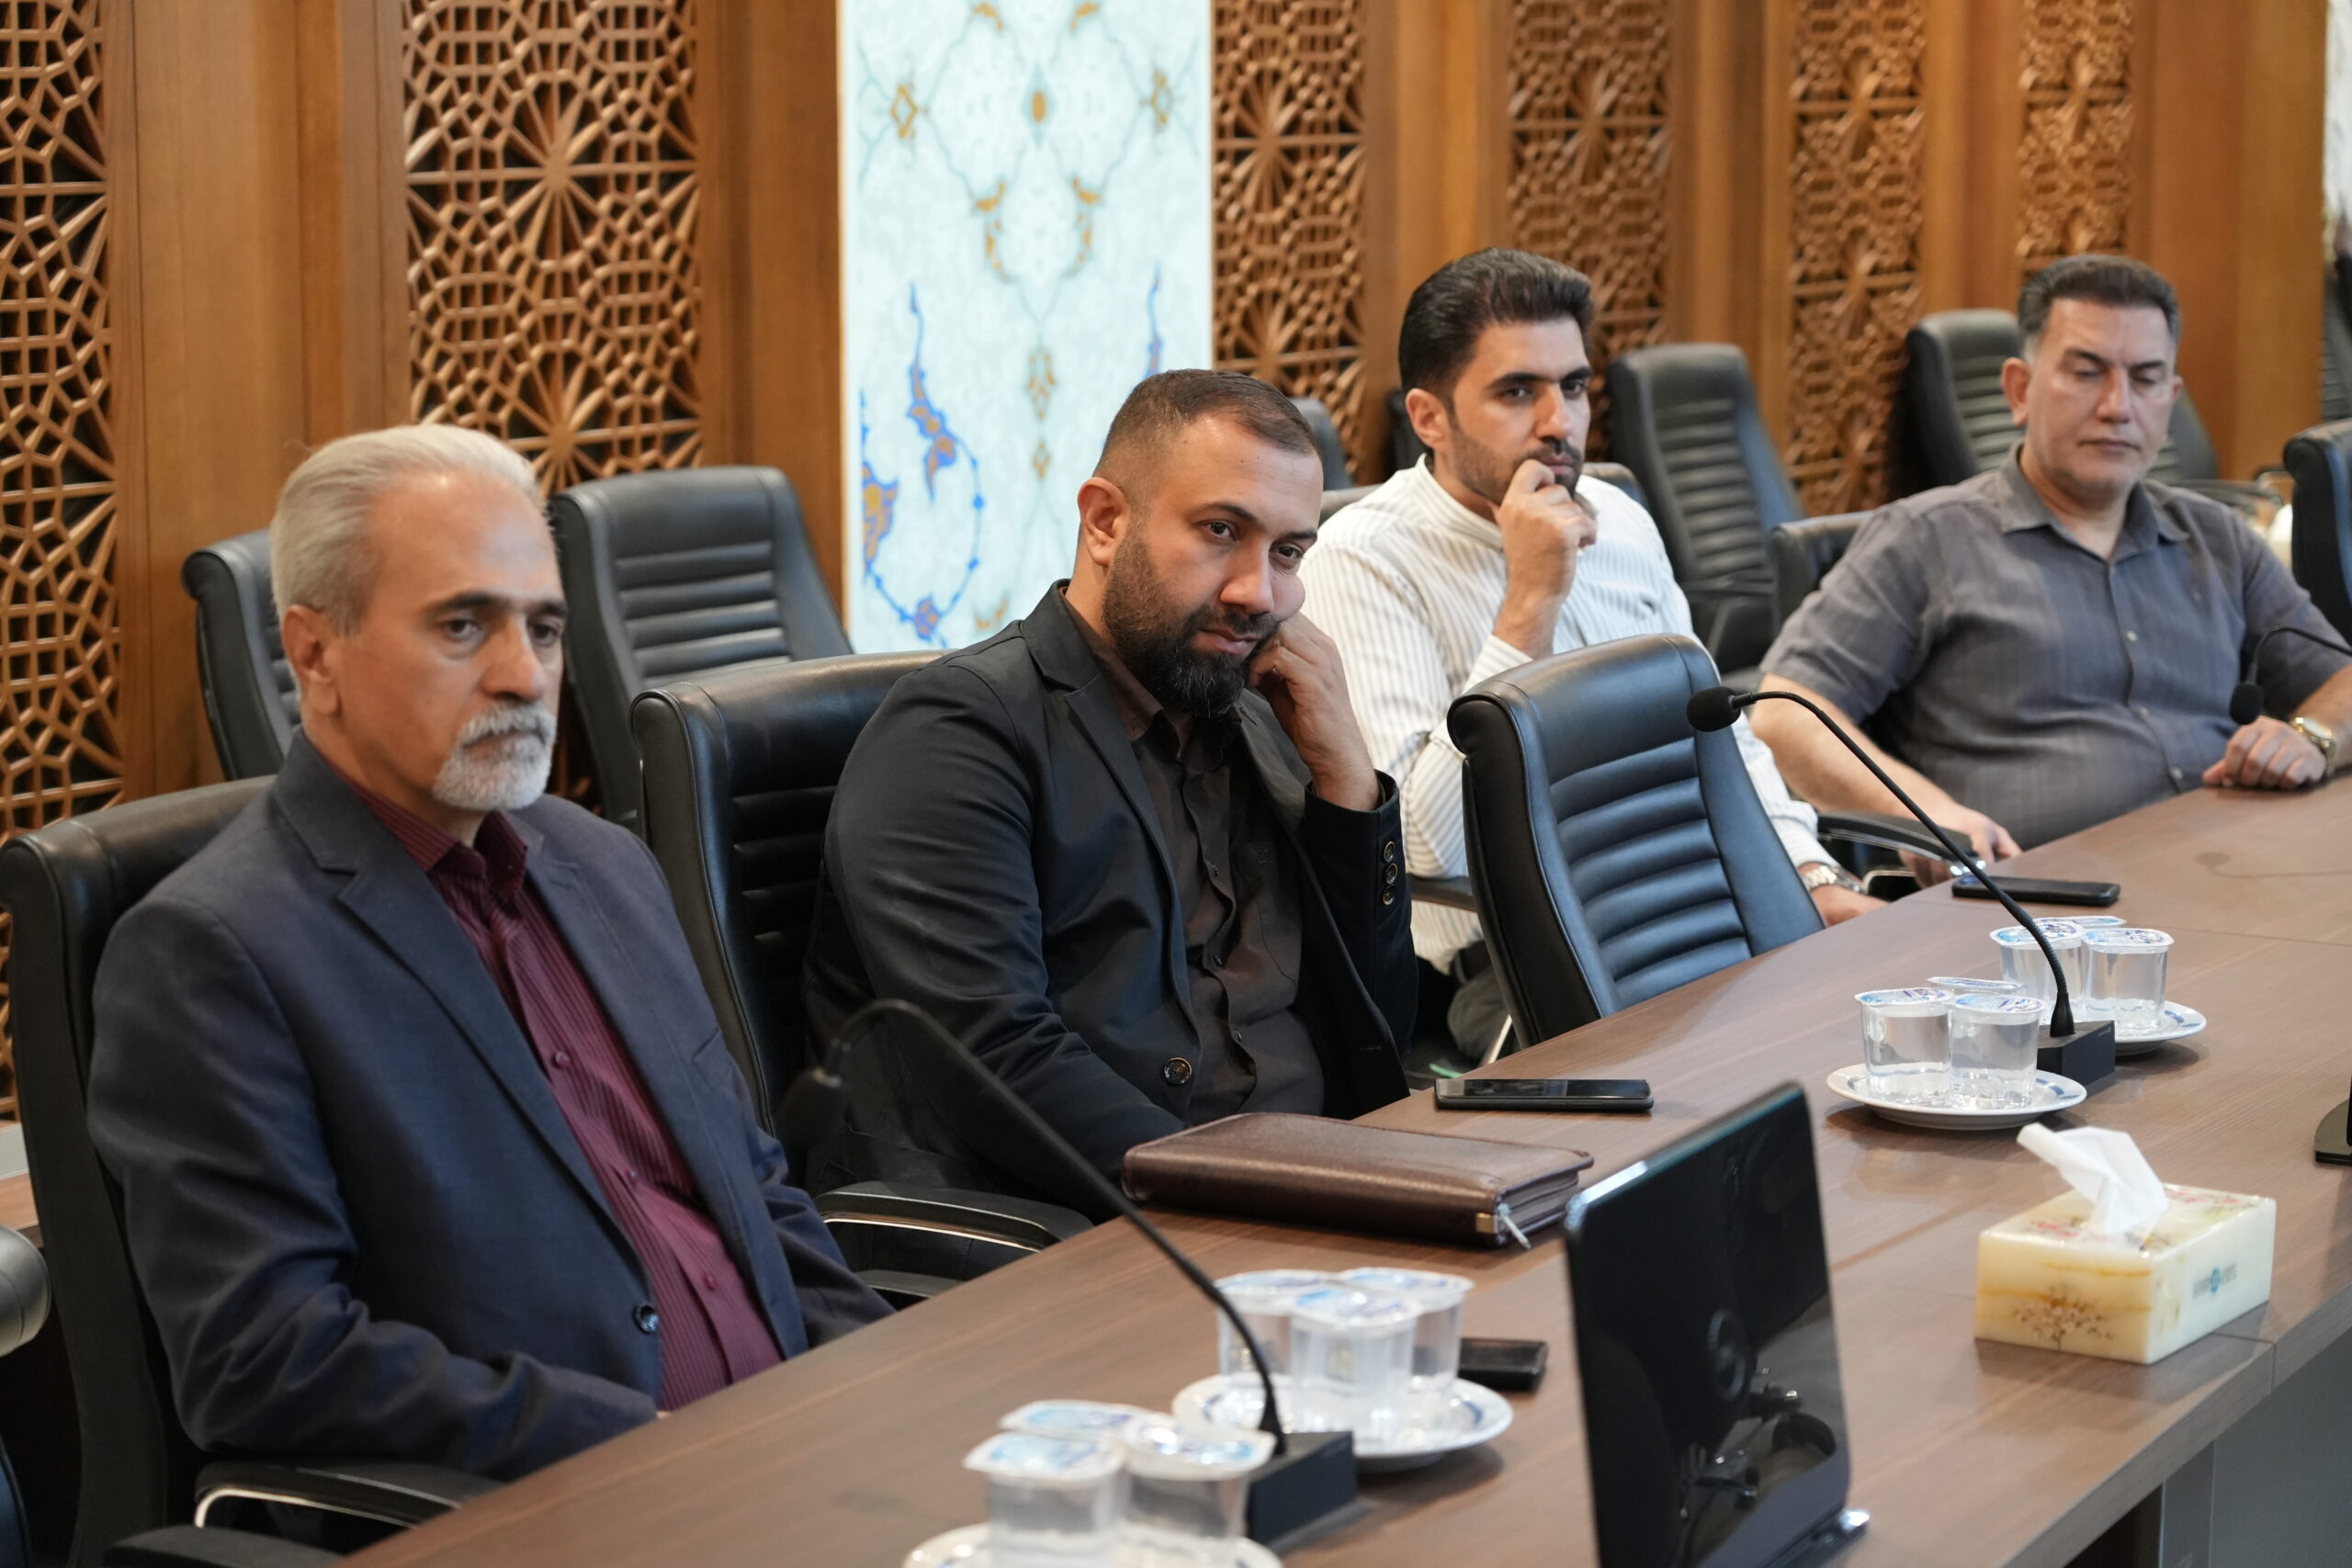

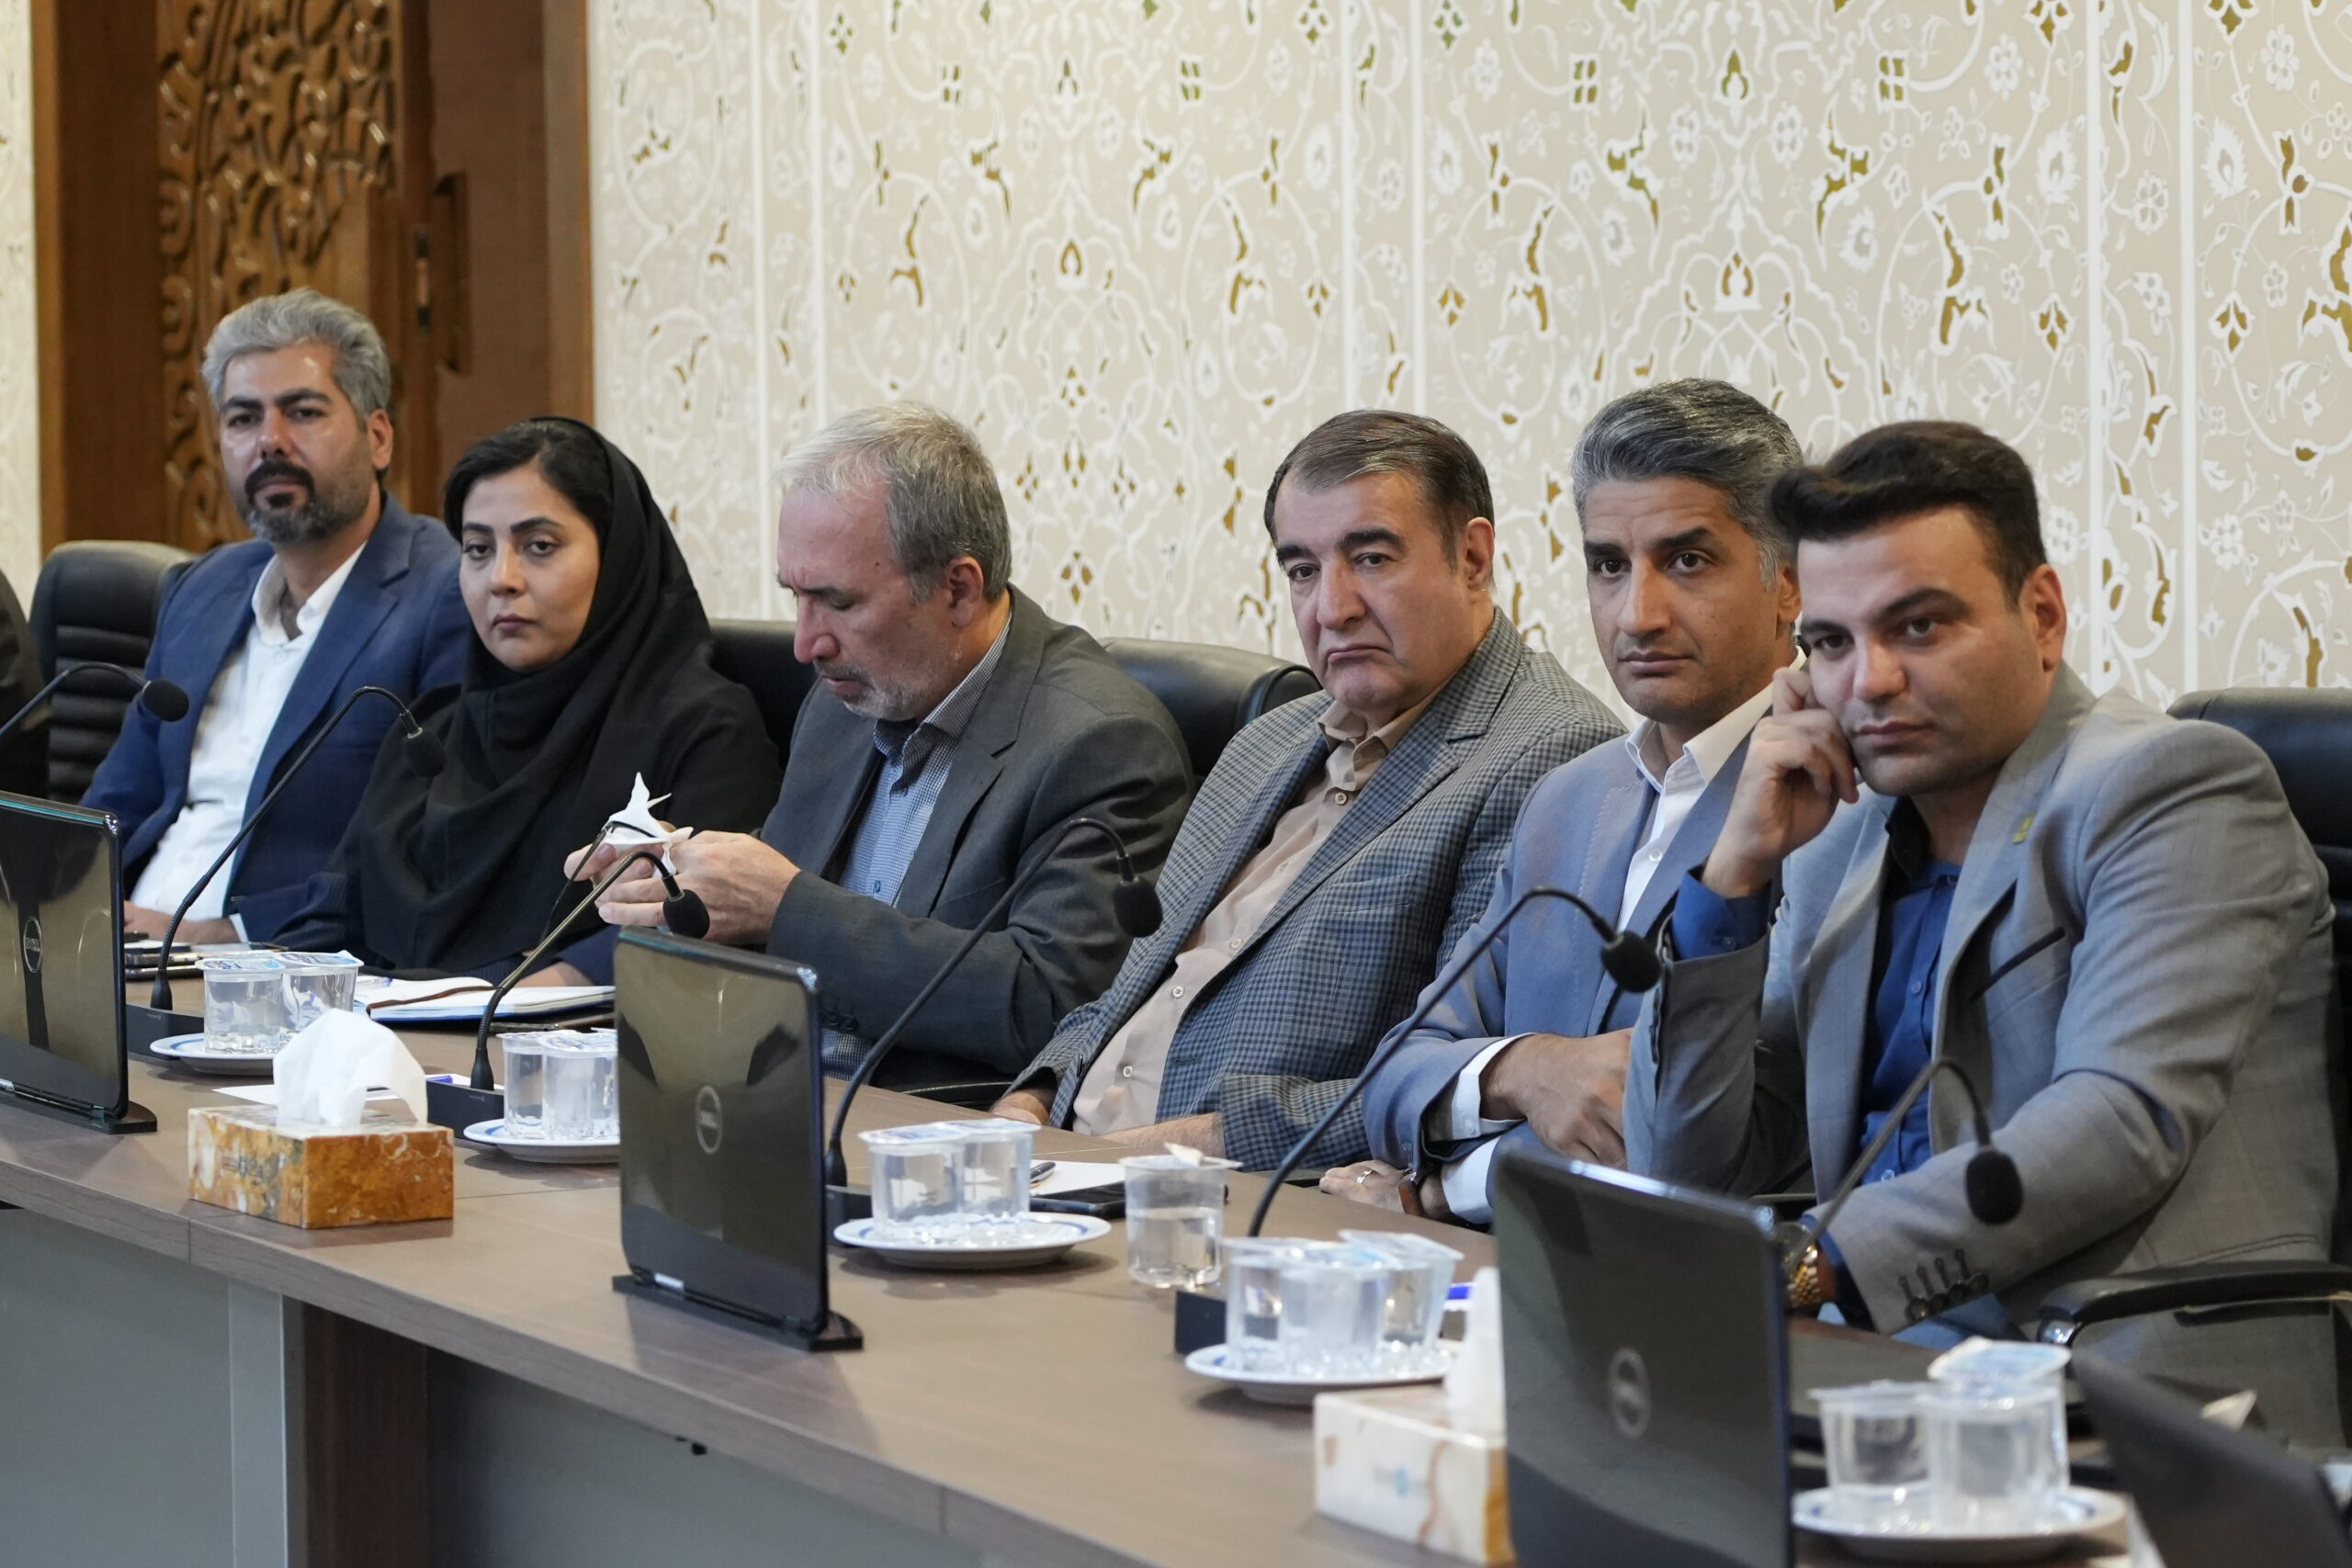
هجدهمین جلسه کمیسیون بهبود محیط کسبوکار اتاق بازرگانی اصفهان با محوریت بررسی چالشهای اجرایی سامانههای مالیاتی، افزایش تکالیف اداری بنگاههای اقتصادی و ابهامات موجود در حسابرسی دفاتر قانونی برگزار شد؛ نشستی که در آن بر ضرورت شفافسازی مقررات، جلوگیری از تحمیل هزینههای مضاعف و بازنگری در رویههای اجرایی دستگاههای مسئول تأکید شد.
به گزارش روابط عمومی اتاق بازرگانی اصفهان، در این نشست، مشکلات فعالان اقتصادی در ارزیابی اسناد و فاکتورهای مالیاتی، احتمال محاسبه تکراری حق بیمه قراردادهای پیمانکاری و پیامدهای راهاندازی سامانههای جدید برای واحدهای تولیدی و صنفی مورد بررسی قرار گرفت.
قواعد مبهم؛ هزینههای روشن برای کسبوکارها
اصغر اخوانمقدم، رئیس کمیسیون بهبود محیط کسبوکار و عضو هیئت نمایندگان اتاق بازرگانی اصفهان، با انتقاد از برخی ابهامات و مشکلات اجرایی سامانههای فروشگاهی و مالیاتی، بر ضرورت بازنگری در شیوه اجرای این سامانهها، شفافسازی معیارهای ارزیابی اسناد و تعامل مؤثرتر میان فعالان اقتصادی و مسئولان مالیاتی تأکید کرد.
وی با اشاره به پیشنهاد اجرای پلکانی برخی الزامات، افزود: نمیتوان بدون بررسی دقیق شرایط کسبوکارها، صرفاً با تعیین سقفهای مالی و تغییر تدریجی آنها، مشکلات موجود را برطرف کرد. هرگونه تصمیمگیری در این زمینه باید با در نظر گرفتن واقعیتهای فعالیت اقتصادی و توان اجرایی واحدهای صنفی و تولیدی انجام شود.
رئیس کمیسیون بهبود محیط کسبوکار اتاق بازرگانی اصفهان، یکی از چالشهای مهم را نحوه ارزیابی فاکتورها و اسناد هزینهای عنوان کرد و گفت: در مواردی، فعال اقتصادی برای تعمیر تجهیزات یا خرید قطعات، فاکتور معتبر دریافت میکند، اما در فرایند بررسی، درباره کد کارگاهی، میزان هزینه ثبتشده یا سایر اطلاعات مرتبط، ابهاماتی مطرح میشود که میتواند به بروز اختلاف میان مؤدی و نظام مالیاتی منجر شود.
اخوانمقدم ادامه داد: لازم است معیارهای ارزیابی اسناد و فاکتورها بهصورت شفاف مشخص شود تا فعال اقتصادی بداند بر چه اساسی اطلاعات ارائهشده از سوی او پذیرفته یا رد میشود. همچنین باید میان خطاهای احتمالی در ثبت اطلاعات و تخلفات عمدی تفاوت قائل شد و امکان اصلاح اشتباهات فراهم باشد.
وی با اشاره به نقش سامانههای هوشمند در بررسی اطلاعات مالیاتی تصریح کرد: استفاده از فناوری و هوش مصنوعی میتواند به بهبود فرایند بررسی اسناد کمک کند، اما ضروری است مشخص شود این سامانهها بر چه مبنایی اطلاعات را ارزیابی میکنند و شرح اسناد، نوع کالا، خدمات ارائهشده و سایر جزئیات چگونه در تصمیمگیری نهایی اثرگذار است.
قراردادهای پیمانکاری زیر فشار حسابرسی
محمدرضا برکتین، رئیس کمیسیون صنعت و عضو هیئت نمایندگان اتاق بازرگانی اصفهان، با انتقاد از رویه جدید حسابرسی دفاتر قانونی از سوی سازمان تأمین اجتماعی، نسبت به احتمال محاسبه مضاعف حق بیمه قراردادهای پیمانکاری و افزایش فشار مالی بر واحدهای تولیدی هشدار داد.
وی افزود: در این شرکتها، حق بیمه قراردادهای پیمانکاری معمولاً بر اساس صورتوضعیتها، درآمد حاصل از قرارداد و ضرایب مربوط محاسبه میشود؛ اما در رویه جدید، سازمان تأمین اجتماعی از شرکتها میخواهد هزینههای مربوط به قراردادهایی را که در سال مورد رسیدگی همچنان فاقد مفاصاحساب هستند، نیز مشمول اعمال ضریب قرار دهند.
رئیس کمیسیون صنعت اتاق بازرگانی اصفهان با بیان اینکه قراردادهای پیمانکاری از نظر مدت اجرا و زمان تسویه شرایط متفاوتی دارند، تصریح کرد: برخی قراردادها سه یا ششماهه هستند و برخی دیگر یک تا چند سال طول میکشند. حتی پس از پایان عملیات اجرایی نیز، طی مراحل تحویل موقت، تحویل قطعی و دریافت مفاصاحساب ممکن است زمانبر باشد؛ بنابراین، نداشتن مفاصاحساب در سال مورد رسیدگی لزوماً به معنای تعیین تکلیف نشدن نهایی قرارداد نیست.
برکتین ادامه داد: مسئله اصلی این است که اگر درآمد یک قرارداد مبنای محاسبه حق بیمه قرار گرفته باشد و در جریان حسابرسی دفاتر قانونی، هزینههای همان قرارداد نیز مشمول اعمال ضریب شوند، این احتمال به وجود میآید که یک قرارداد از دو مسیر مشمول مطالبه حق بیمه شود. به گفته وی، لازم است سازمان تأمین اجتماعی بهصورت شفاف مشخص کند که چگونه از محاسبه تکراری حق بیمه جلوگیری خواهد شد.
پیش از سامانه جدید، مشکلات قبلی را حل کنید
مهرداد شاطریان، نایبرئیس کمیسیون بهبود محیط کسبوکار اتاق بازرگانی اصفهان، با انتقاد از افزایش تکالیف سامانهای فعالان اقتصادی، خواستار تشریح منافع اجرای سامانههای جدید برای مؤدیان مالیاتی شد و تأکید کرد که توسعه این سامانهها نباید به افزایش هزینهها و مشکلات اجرایی بنگاهها منجر شود.
نایبرئیس کمیسیون بهبود محیط کسبوکار اتاق بازرگانی اصفهان با تأکید بر ضرورت بررسی آثار اقتصادی این تصمیمات تصریح کرد: هر فرایند اداری جدید، علاوه بر زمان و نیروی انسانی مورد نیاز، میتواند هزینه تمامشده فعالیت بنگاهها را افزایش دهد. بنابراین، پیش از اجرای چنین طرحهایی باید مشخص شود که آیا مزایای آن برای فعالان اقتصادی نیز قابلتوجه است یا صرفاً به تسهیل فرایندهای نظارتی و حسابرسی سازمانهای مربوطه کمک میکند.
شاطریان با اشاره به تجربه اجرای سامانههای پیشین، به مشکلات ایجادشده در فرایند ارسال فهرست حقوق و دستمزد اشاره کرد و گفت: تجربه راهاندازی برخی سامانهها نشان داده است که مشکلات اجرایی آنها ممکن است برای مدت طولانی ادامه پیدا کند. در مواردی، اختلال یا تأخیر در ارسال فهرست یک ماه میتواند ارسال فهرست ماه بعد را نیز با مشکل مواجه کند و حتی زمینه اعمال جریمه را فراهم آورد؛ در حالی که بنگاه اقتصادی ممکن است خود را برای انجام تکالیف قانونی آماده کرده باشد.
شاطریان در پایان تأکید کرد: اگر اجرای یک سامانه جدید منافع مشخصی برای فعالان اقتصادی به همراه دارد، باید این منافع بهروشنی تبیین شود؛ اما اگر قرار است صرفاً تکالیف بیشتری به بنگاهها تحمیل شود، بدون آنکه مشکلات موجود برطرف یا خدمتی به مؤدیان ارائه شود، ضرورت اجرای آن باید مورد بازنگری قرار گیرد. در شرایطی که واحدهای اقتصادی با مشکلات متعدد اجرایی و مالی مواجهاند، افزودن فرایندهای جدید و حلنشده میتواند این مشکلات را تشدید کند.