مروری کوتاه بر شاخصهای اثرگذار بر محیط کسبوکار
یک شاخص، یک تحلیل 5؛ سهم مالیات در بودجه دولت
سهم مالیات در بودجه دولت نشان میدهد چه بخشی از منابع عمومی دولت از محل درآمدهای مالیاتی تأمین میشود. به بیان ساده، هرچه این سهم بالاتر باشد، بودجه دولت بیشتر بر درآمدهای پایدار و شفاف متکی است؛ اما اگر افزایش سهم مالیات بدون رشد اقتصادی، کنترل مخارج دولت و کاهش هزینههای دولت رخ دهد، میتواند به جای اصلاح بودجه، به فشار بیشتر بر بخش خصوصی و بنگاههای رسمی تبدیل شود.
روند سهم درآمدهای مالیاتی، سقف مصارف عمومی دولت و رشد اقتصادی ایران (مقدار هر شاخص در سال ۱۴۰۰ برابر ۱۰۰)
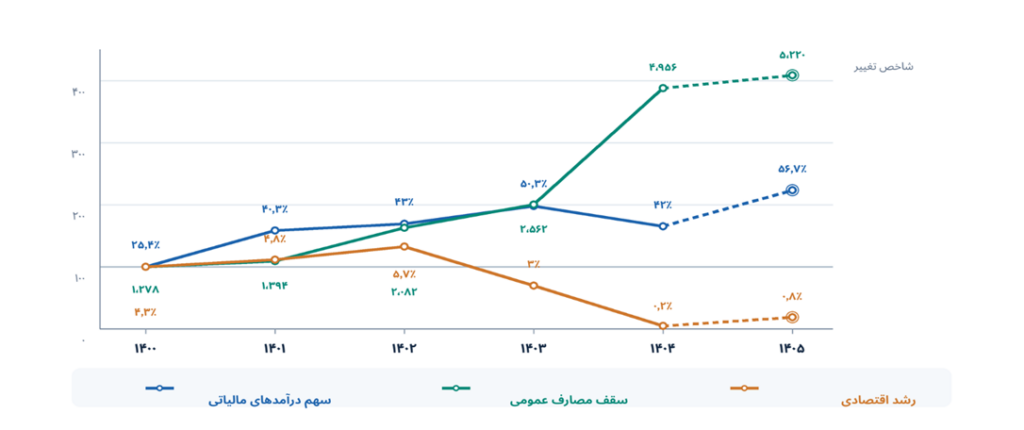
منبع: محاسبات بر اساس قوانین بودجه سالهای ۱۴۰۰ تا ۱۴۰۴ و گزارش بررسی لایحه بودجه ۱۴۰۵ مرکز پژوهشهای مجلس شورای اسلامی؛ دادههای رشد اقتصادی سالهای ۱۴۰۰ تا ۱۴۰۴، مرکز آمار ایران. سهم مالیات و سقف مصارف عمومی تا سال ۱۴۰۴ بر اساس ارقام مصوب، ارقام بودجهای ۱۴۰۵ بر اساس لایحه و رشد اقتصادی ۱۴۰۵ بر اساس پیشبینی مرکز پژوهشهای مجلس است.
نمودار نشان میدهد سهم مالیات از منابع عمومی دولت از ۲۵.۴ درصد در سال ۱۴۰۰ به ۴۲ درصد در سال ۱۴۰۴ رسیده و در لایحه ۱۴۰۵ ۵۶.۷ درصد پیشبینی شده است. همزمان، سقف اسمی مصارف عمومی دولت افزایش یافته، اما رشد واقعی اقتصاد پس از اوج ۵.۷ درصدی سال ۱۴۰۲ کاهش یافته و در سال ۱۴۰۴ به ۰.۲ درصد رسیده است. در چنین شرایطی، اتکای بیشتر بودجه به مالیات میتواند فشار پرداخت آن را بر بخش خصوصی، بهویژه بنگاههای رسمی و تولیدی، افزایش دهد. بنابراین مسئله اصلی فقط بالا رفتن سهم مالیات نیست، بلکه کیفیت مالیاتستانی، عدالت مالیاتی و جلوگیری از فشار مضاعف بر تولید است.
بنابراین وضعیت ایران در این شاخص نشان میدهد:
- افزایش اتکای بودجه به مالیات در کنار رشد مصارف عمومی: سهم مالیات از منابع عمومی افزایش یافته و همزمان سقف اسمی مصارف عمومی نیز بزرگتر شده است. این همزمانی نشان میدهد افزایش سهم مالیات لزوماً با کاهش نیاز دولت به منابع مالی همراه نبوده است.
- احتمال فشار بیشتر بر بنگاههای رسمی در شرایط رشد اقتصادی پایین: در سالی که رشد واقعی اقتصاد به ۰.۲ درصد رسیده، اتکای بیشتر بودجه به مالیات میتواند تأمین مالی دولت را برای بنگاههای شناسنامهدار و تولیدکنندگان دشوارتر کند؛ بهویژه اگر بخش غیررسمی و فرار مالیاتی همچنان خارج از پوشش بمانند.
- کاهش توان سرمایهگذاری و توسعه کسبوکار: اگر درآمد مالیاتی بیشتر عمدتاً از بنگاههای موجود تأمین شود، منابع کمتری برای نوسازی، استخدام و توسعه فعالیت آنها باقی میماند. از این رو، در کنار میزان سهم مالیات، کیفیت مالیاتستانی، عدالت مالیاتی و فشار واردشده بر تولید نیز اهمیت دارد.